Usufruitier ou nu-propriétaire : qui vote en assemblée générale et qui perçoit le dividende ?
Usufruitier ou nu-propriétaire : qui perçoit le dividende, qui vote en AGO et en AGE, sort des réserves au décès et imposition des dividendes en 2026.
L'essentiel en 30 secondes
- L’usufruitier jouit des revenus (fruits) produits par les actions : il perçoit les dividendes issus des bénéfices de l’exercice.
- Le nu-propriétaire possède les titres mais ne dispose pas de la jouissance immédiate.
- Le droit de vote se partage selon la nature des décisions : l’usufruitier vote l’affectation des bénéfices (article 1844 du Code civil) et, dans une société anonyme, les décisions d’assemblée ordinaire, sauf clause contraire des statuts.
- En cas de distribution de réserves, l’usufruitier perçoit les sommes en quasi-usufruit et devra les restituer au nu-propriétaire à la fin de l’usufruit, sauf convention contraire (Cour de cassation, 27 mai 2015).
- L’imposition des dividendes incombe à celui qui possède la jouissance effective des revenus.
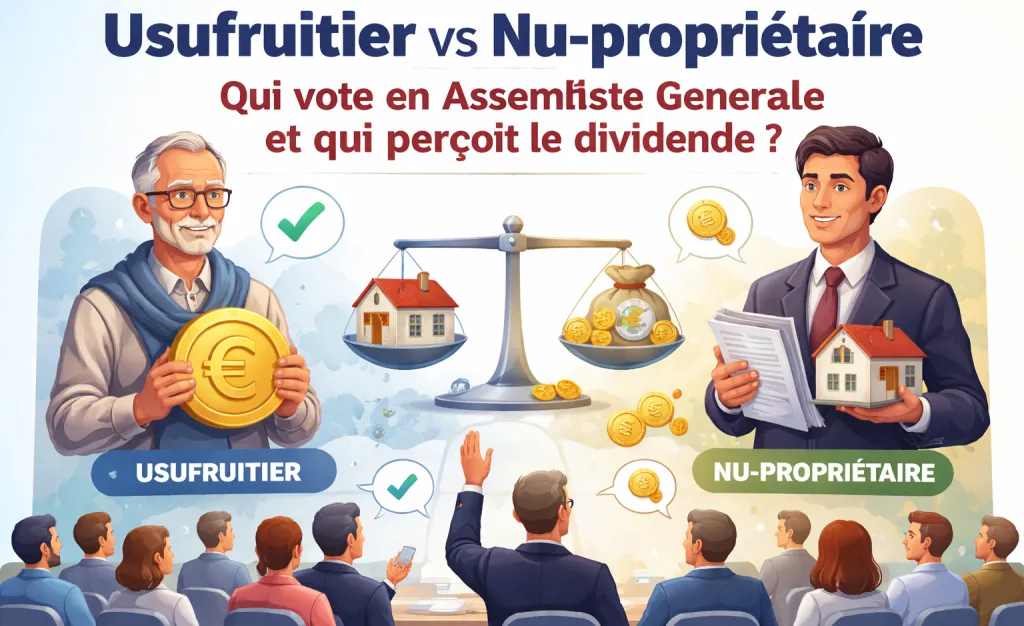
Dans un démembrement d’actions, l’usufruitier perçoit les dividendes issus des bénéfices de l’exercice. Dans une société anonyme, comme les sociétés cotées, il vote par défaut lors des Assemblées Générales Ordinaires (AGO), et le nu-propriétaire lors des décisions extraordinaires (AGE) touchant à la substance du capital (article L225-110 du Code de commerce). Les statuts de la société peuvent toutefois aménager cette répartition.
Comprendre le démembrement de propriété des titres financiers
Le démembrement consiste à séparer la pleine propriété d’une action en deux droits distincts : l’usufruit et la nue-propriété. Ce mécanisme est fréquent lors de successions ou de donations pour transmettre un patrimoine tout en conservant des revenus.
Cette dualité détermine qui peut toucher des dividendes dans un portefeuille familial ou professionnel :
- l’usufruitier détient l’usus (le droit d’utiliser les titres) et le fructus (le droit d’en percevoir les revenus) ;
- le nu-propriétaire détient l’abusus, c’est-à-dire le droit de disposer de la chose, notamment de la vendre ou de la donner, sous réserve du respect des droits de l’usufruitier.
Le partage des dividendes : qui encaisse le cash ?
La règle de base attribue les dividendes à l’usufruitier. Ces sommes représentent le « fruit » civil de l’investissement. Cependant, la nature de la distribution influence l’attribution finale des fonds. Si l’assemblée décide de distribuer le bénéfice de l’année, l’argent revient directement à l’usufruitier.
Le scénario change lorsque la société distribue des réserves accumulées depuis des années, qui font partie de la substance du capital. La Cour de cassation juge que l’usufruitier perçoit alors ces sommes en vertu d’un quasi-usufruit, à charge de les restituer au nu-propriétaire à la fin de l’usufruit, sauf convention contraire (Cass. com., 27 mai 2015, n° 14-16.246).
| Type de distribution | Bénéficiaire par défaut | Nature comptable |
|---|---|---|
| Dividende sur bénéfice annuel | Usufruitier | Revenu (Fruit) |
| Distribution de réserves | Usufruitier, en quasi-usufruit (somme à restituer au nu-propriétaire) | Capital (Produit) |
| Rachat d’actions par la société | Nu-propriétaire | Aliénation du capital |
Le pouvoir en assemblée générale : qui lève la main ?
Le droit de vote est un attribut essentiel de l’actionnaire. En cas de démembrement, l’article 1844 du Code civil, règle générale applicable à toutes les sociétés, organise la répartition du vote :
- l’usufruitier vote pour l’affectation des bénéfices, car cela impacte directement son revenu ;
- le nu-propriétaire vote pour toutes les autres décisions, notamment celles qui modifient les statuts ou la structure de l’entreprise.
Pour les sociétés anonymes, l’article L225-110 du Code de commerce prévoit une autre répartition par défaut : vote de l’usufruitier en AGO, du nu-propriétaire en AGE.
Les statuts de la société peuvent aménager ces règles. L’usufruitier et le nu-propriétaire gardent toujours le droit de participer aux décisions collectives. Pour une société cotée, ces statuts sont publics, ce qui permet de les consulter parmi les critères de choix d’une action à dividendes.
Fiscalité et loi de finances 2026 : ce qu’il faut savoir
L’imposition suit la perception réelle du revenu. L’usufruitier déclare les dividendes perçus dans sa catégorie des revenus de capitaux mobiliers. Il bénéficie généralement du Prélèvement Forfaitaire Unique (PFU) ou de l’option pour le barème progressif.
Depuis le 1er janvier 2026, le taux du PFU est de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, contre 17,2 % auparavant).
Pour les stratégies de transmission, la valeur de l’usufruit est calculée selon un barème fiscal fixe (article 669 du CGI) basé sur l’âge de l’usufruitier. Plus l’usufruitier est jeune, plus la valeur de son usufruit est élevée, ce qui réduit l’assiette taxable pour le nu-propriétaire lors d’une donation.
Il est important de distinguer cette fiscalité de celle des placements à taux fixe, comme expliqué dans notre comparatif Intérêt vs Dividende.
Cas d’école : l’impact d’une moins-value ou d’une succession
Lorsqu’une succession survient, le conjoint survivant reçoit souvent l’usufruit des actions tandis que les enfants reçoivent la nue-propriété. Si le portefeuille subit une moins-value importante, le nu-propriétaire supporte la perte de valeur patrimoniale. L’usufruitier, lui, continue de percevoir les dividendes tant que la société reste bénéficiaire.
Dans le cas d’un usufruitier expatrié, les dividendes de sociétés françaises supportent une retenue à la source de 12,8 % pour une personne physique (article 187 du CGI), que la convention fiscale avec le pays de résidence peut réduire. Le détail figure dans notre guide de la fiscalité des dividendes.
| Situation | Impact Usufruitier | Impact Nu-propriétaire |
|---|---|---|
| Baisse du cours de bourse | Nul (si le dividende est maintenu) | Perte de valeur du capital |
| Augmentation de capital | Droit de jouissance sur les nouvelles actions | Doit financer la souscription |
| Vente des titres démembrés | Perçoit la valeur de son usufruit | Perçoit la valeur de sa nue-propriété |
Démembrement et régularité des revenus
Certains montages associent démembrement et société holding : la holding détient la nue-propriété et la personne physique l’usufruit. Ces montages sont complexes, examinés de près par l’administration fiscale au regard de l’abus de droit, et relèvent d’une étude au cas par cas avec un professionnel.
L’usufruitier dépend entièrement de la capacité de l’entreprise à générer du profit distribuable. Notre page sur les actions à dividendes élevés présente les critères et les risques d’un rendement élevé.
Le démembrement est un mécanisme de transmission répandu, qui suppose de bien articuler les flux financiers et les droits de vote.
Questions fréquentes
L’usufruitier peut-il voter la vente de la société ?
Non, l’usufruitier ne peut pas voter seul la vente des actifs principaux ou la dissolution de la société. Ces décisions appartiennent au nu-propriétaire, car elles touchent à la substance même du patrimoine. Selon l’article 1844 du Code civil, l’usufruitier ne vote que sur l’affectation des bénéfices ; dans une société anonyme, l’article L225-110 du Code de commerce lui attribue par défaut le vote en assemblée ordinaire. Les statuts ou une convention de démembrement peuvent aménager cette répartition.
Que deviennent les réserves distribuées en cas de décès ?
Si les réserves ont été distribuées en quasi-usufruit, l’usufruitier a pu disposer librement des fonds. À son décès, le nu-propriétaire détient une créance de restitution sur la succession. Pour les successions ouvertes depuis le 29 décembre 2023, cette dette portant sur une somme d’argent n’est en principe plus déductible de l’actif successoral, et le nu-propriétaire paie des droits de succession sur sa valeur (article 774 bis du CGI, sauf exceptions prévues par le texte).
Comment sont imposés les dividendes en cas d’usufruit ?
Les dividendes sont imposés au nom de l’usufruitier, car il est le bénéficiaire effectif des revenus. Le fisc applique le prélèvement forfaitaire unique de 31,4 % par défaut. Si l’usufruitier est peu imposable, il peut opter pour le barème progressif afin de bénéficier de l’abattement de 40 %. Le nu-propriétaire n’est pas imposé sur ces flux, puisqu’il ne perçoit aucune somme d’argent immédiate.
- Code civil, article 1844 : vote de l’usufruitier et du nu-propriétaire (Légifrance)
- Code de commerce, article L225-110 : vote en AGO et en AGE dans les sociétés anonymes (Légifrance)
- Code civil, articles 582 à 599 : droits de l’usufruitier, dont l’article 586 (Légifrance)
- AMF : le détachement d’un dividende et la date d’arrêté des positions
- Cour de cassation, chambre commerciale, 27 mai 2015, n° 14-16.246 : quasi-usufruit sur les réserves distribuées (Légifrance)
- Code général des impôts, article 774 bis (dette de restitution non déductible), Légifrance
- Code général des impôts, article 669 (barème de l’usufruit), Légifrance
- Code général des impôts, articles 187 et suivants (retenue à la source sur les dividendes versés à des non-résidents), Légifrance
- Service-public.gouv.fr : prélèvements sociaux sur les revenus de placement (18,6 % en 2026)