Régime Mère-Fille Dividendes : De quoi parle t’on ?
Régime mère-fille : 5 % du capital détenus pendant 2 ans, exonération des dividendes reçus, quote-part de frais et charges, comparaison et application.
L'essentiel en 30 secondes
- Le régime mère-fille (articles 145 et 216 du CGI) exonère d’impôt sur les sociétés 95% des dividendes reçus par la société mère.
- Conditions : détenir au moins 5% du capital de la filiale, conserver les titres au moins 2 ans, et être soumis à l’IS.
- Une quote-part de frais et charges de 5% reste imposable, réduite à 1% entre sociétés d’un même groupe intégré (article 216 du CGI).
- Pour une société au taux normal d’IS de 25%, l’économie atteint 23,75% du montant des dividendes (calcul : 25 % × 95 %).
Le régime mère-fille est un dispositif central de la fiscalité des groupes de sociétés. Ce mécanisme, instauré pour éviter la double imposition des bénéfices distribués entre sociétés d’un même groupe, offre des avantages significatifs en matière d’exonération fiscale : 95% des dividendes reçus par la société mère sont exonérés d’impôt sur les sociétés.
Cet article vous présente un panorama complet du régime mère-fille pour les dividendes : fonctionnement, conditions d’éligibilité, avantages fiscaux et application pratique.
Vous voulez voir un résumé synthétique et complet sur ce sujet ? Consultez la synthèse des points clés.
Qu’est-ce que le régime mère-fille pour les dividendes ?
Définition et objectifs du dispositif fiscal
Le régime mère-fille est un mécanisme fiscal prévu par l’article 216 du Code général des impôts qui vise à neutraliser la double imposition économique des bénéfices distribués entre sociétés d’un même groupe. En effet, sans ce dispositif, les bénéfices réalisés par une filiale seraient imposés une première fois au niveau de cette filiale, puis une seconde fois au niveau de la société mère lors de la distribution des dividendes.
L’objectif principal de ce régime est donc de préserver la neutralité fiscale au sein des groupes de sociétés en permettant à la société mère de recevoir les dividendes de ses filiales avec une exonération quasi-totale d’impôt sur les sociétés. Cette mesure favorise ainsi la fluidité financière et facilite les stratégies de développement des groupes.
Cadre juridique et évolution de la législation
Le régime mère-fille français est antérieur au droit européen : il remonte à l’article 27 de la loi de finances du 31 juillet 1920 et a été refondu par la loi du 12 juillet 1965, selon le commentaire du Conseil constitutionnel sur la décision n° 2015-520 QPC.
La directive 90/435/CEE du 23 juillet 1990 a ensuite créé un régime commun aux sociétés mères et filiales d’États membres différents. Le dispositif français a depuis évolué, notamment sur le seuil de participation et la quote-part de frais et charges.
Aujourd’hui, le régime s’inscrit dans un cadre juridique précis, délimité par les articles 145 et 216 du Code général des impôts, et s’applique tant aux relations entre sociétés françaises qu’aux relations entre sociétés françaises et étrangères sous certaines conditions.
Synthèse des points clés du régime mère-fille
| Caractéristique | Description |
|---|---|
| Définition | Dispositif fiscal permettant d’éviter la double imposition des bénéfices distribués entre sociétés d’un même groupe |
| Base légale | Articles 145 et 216 du Code général des impôts (CGI) |
| Conditions d’éligibilité | • Détention d’au moins 5% du capital de la filiale • Conservation des titres pendant au moins 2 ans • Sociétés soumises à l’impôt sur les sociétés |
| Avantage principal | Exonération de 95% des dividendes reçus par la société mère |
| Quote-part de frais et charges | 5% du montant des dividendes restent imposables à l’IS (réintégration forfaitaire) |
| Économie d’impôt | 23,75% du montant des dividendes pour une société au taux normal d’IS de 25% (25% × 95%) |
| Cas particulier de l’intégration fiscale | Réduction possible de la quote-part à 1% pour les dividendes versés entre sociétés membres du même groupe intégré |
| Application internationale | • Applicable aux filiales établies dans l’UE • Applicable aux filiales hors UE si convention fiscale avec clause d’assistance administrative • Filiale soumise à un impôt équivalent à l’IS dans son pays |
| Formalités déclaratives | • Déduction des dividendes et réintégration de la quote-part sur le tableau 2058-A • Tableau des filiales et participations à remplir • Conservation des justificatifs de détention |
| Limitations et clauses anti-abus | • Exclusion des montages à but principalement fiscal • Exclusion des dividendes déductibles chez la filiale • Application possible de la procédure d’abus de droit |
Ce tableau récapitulatif ne constitue pas un conseil fiscal personnalisé. Pour toute question relative à votre situation particulière, consultez un expert-comptable ou un avocat fiscaliste.
Conditions d’éligibilité au régime mère-fille
Critères de participation minimale requise
Pour bénéficier du régime mère-fille, la société mère doit détenir une participation minimale de 5% dans le capital de sa filiale. Cette participation s’apprécie en pleine propriété ou en nue-propriété et doit conférer à la société mère à la fois des droits financiers et des droits de vote.
Ce seuil de 5% permet à de nombreuses structures, y compris des PME, de bénéficier du dispositif. La participation doit être conservée pendant toute la période de détention requise.
Durée de détention des titres
La société mère doit s’engager à conserver les titres de participation pendant une période minimale de deux ans. Cet engagement peut être pris à l’acquisition des titres ou lors de la distribution des dividendes.
Si les titres sont cédés avant l’expiration du délai de deux ans, la société mère perdra rétroactivement le bénéfice du régime et devra procéder à la régularisation de sa situation fiscale, sauf si la cession résulte d’une opération de restructuration éligible au régime de faveur.
Conditions relatives à la résidence fiscale
Le régime mère-fille s’applique aux dividendes reçus de filiales françaises ou étrangères, sous réserve que ces dernières soient établies dans un État membre de l’Union européenne ou dans un pays ayant conclu avec la France une convention fiscale comportant une clause d’assistance administrative en matière de lutte contre la fraude et l’évasion fiscales.
Pour les filiales établies hors de l’Union européenne, des conditions supplémentaires s’appliquent : la filiale doit être soumise à un impôt équivalent à l’impôt sur les sociétés, et les produits de filiales établies dans un État ou territoire non coopératif sont exclus.
Avantages fiscaux du régime mère-fille
Exonération des dividendes perçus
L’avantage principal du régime mère-fille réside dans l’exonération d’impôt sur les sociétés pour les dividendes perçus par la société mère. Cette exonération n’est toutefois pas totale, car une quote-part de frais et charges demeure imposable.
Concrètement, 95% du montant des dividendes perçus sont exonérés d’impôt sur les sociétés, ce qui représente un avantage fiscal considérable pour les groupes de sociétés.
Quote-part de frais et charges
Cette quote-part forfaitaire vise à compenser les charges supportées par la société mère pour la gestion de ses participations. Il est important de noter que dans le cadre du régime de l’intégration fiscale, cette quote-part peut être réduite à 1% sous certaines conditions, offrant ainsi un avantage supplémentaire.
Comparaison avec le régime de droit commun
Sans le régime mère-fille, les dividendes perçus par une société seraient intégralement soumis à l’impôt sur les sociétés au taux de droit commun, après déduction des charges réelles liées à l’acquisition et à la conservation des titres.
L’économie d’impôt réalisée grâce au régime mère-fille est donc substantielle. Pour une société imposée au taux normal de 25%, l’économie atteint 23,75% du montant des dividendes (25% × 95%). Cette économie peut représenter des montants considérables pour les groupes distribuant d’importants dividendes.
Application pratique du régime mère-fille
Formalités déclaratives pour les sociétés mères
Pour bénéficier du régime mère-fille, la société mère doit respecter certaines formalités déclaratives :
Les étapes
- Déduire les dividendes exonérés et réintégrer la quote-part de frais et charges sur le tableau de détermination du résultat fiscal (formulaire n°2058-A).
- Remplir le tableau des filiales et participations (annexe à la liasse fiscale).
- Tenir à disposition de l’administration fiscale les justificatifs relatifs aux conditions de détention.
Ces formalités, bien que relativement simples, doivent être scrupuleusement respectées pour éviter toute remise en cause ultérieure du régime lors d’un contrôle fiscal.
Traitement comptable des dividendes
Sur le plan comptable, les dividendes perçus sont enregistrés en produits financiers dans les comptes de la société mère. L’exonération fiscale n’a pas d’incidence sur l’enregistrement comptable mais se traduit par une déduction extra-comptable lors de la détermination du résultat fiscal.
La quote-part de frais et charges fait quant à elle l’objet d’une réintégration extra-comptable dans la déclaration fiscale. Cette distinction entre traitement comptable et traitement fiscal nécessite un suivi rigoureux pour les équipes comptables et fiscales.
Cas particuliers et exceptions
Régime mère-fille dans un contexte international
Dans un contexte international, l’application du régime mère-fille peut se heurter à des difficultés particulières, notamment en ce qui concerne la qualification des revenus distribués et la compatibilité avec les conventions fiscales bilatérales.
Pour les filiales établies hors de l’Union européenne, la société mère doit vérifier que le pays de résidence de la filiale a conclu avec la France une convention fiscale comportant une clause d’assistance administrative. Elle doit également s’assurer que la filiale est effectivement soumise à un impôt équivalent à l’impôt sur les sociétés dans son pays de résidence.
Dispositifs anti-abus et limitations
Pour lutter contre les montages artificiels visant à bénéficier indûment du régime mère-fille, plusieurs dispositifs anti-abus ont été mis en place :
- Exclusion du régime pour les montages non authentiques dont l’objectif principal est fiscal
- Exclusion des dividendes déductibles du résultat imposable de la filiale
- Application de la procédure de l’abus de droit fiscal en cas de montage purement artificiel
Ces dispositions s’inscrivent dans le cadre plus large de la lutte contre l’évasion fiscale internationale et visent à garantir que le régime mère-fille profite uniquement aux structures économiquement justifiées.
Le régime mère-fille dans l’organisation des groupes
Structuration des holdings et filiales
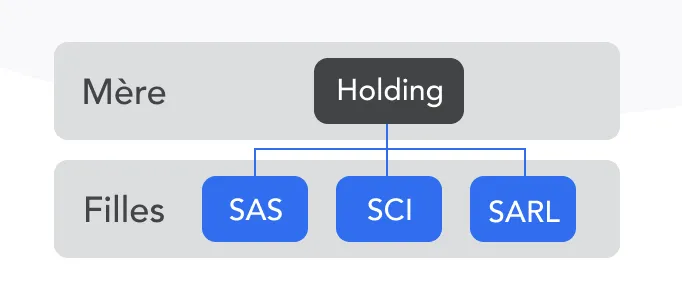
Le régime mère-fille joue un rôle central dans la structuration des groupes de sociétés. Il permet notamment l’organisation en cascade, avec des holdings intermédiaires qui font remonter les dividendes des filiales sans imposition intégrale à chaque étage.
Les holdings combinent souvent ce régime avec celui des plus-values de cession de titres de participation, exonérées sous condition de durée de détention, sous réserve d’une quote-part de frais et charges imposable.
Complémentarité avec d’autres dispositifs fiscaux
Le régime mère-fille s’articule avec d’autres dispositifs fiscaux des groupes :
- Le régime de l’intégration fiscale, qui permet de compenser les résultats bénéficiaires et déficitaires des sociétés du groupe et de réduire la quote-part de frais et charges à 1%
- Les conventions fiscales internationales, qui peuvent prévoir des retenues à la source réduites sur les dividendes
La mise en œuvre coordonnée de ces différents régimes requiert toutefois une expertise pointue en matière de fiscalité d’entreprise.
Évolutions récentes et perspectives du régime mère-fille
Réformes fiscales impactant le dispositif
Le régime mère-fille a connu plusieurs ajustements ces dernières années, notamment pour transposer les modifications de la directive européenne mères-filiales sur les dividendes déductibles chez la filiale et sur la clause anti-abus.
Le projet de directive dite ATAD 3 (« Unshell »), présenté fin 2021 pour encadrer les sociétés relais (shell companies), n’est jamais entré en vigueur : faute d’accord entre les États membres, le Conseil de l’UE a cessé de l’examiner en juin 2025 (Deloitte Société d’Avocats, juin 2025).
Les exigences de substance économique restent néanmoins au cœur des contrôles, via la clause anti-abus propre au régime mère-fille et les obligations déclaratives européennes (DAC6), que les groupes transnationaux doivent continuer de surveiller.
Jurisprudence notable et doctrine administrative
La jurisprudence, tant nationale qu’européenne, a contribué à préciser les contours du régime mère-fille, notamment en ce qui concerne :
- La qualification des titres éligibles au régime
- L’appréciation du seuil de participation
- L’application des clauses anti-abus
Dans tous les cas, l’appréciation porte sur la réalité économique des montages : ceux qui visent uniquement un avantage fiscal restent exposés aux clauses anti-abus.
Finalement, que retenir de tout ça ?
Le régime mère-fille constitue un pilier de la fiscalité des groupes de sociétés en France. En permettant une exonération quasi-totale des dividendes perçus par une société mère de ses filiales, ce dispositif favorise la fluidité des flux financiers au sein des groupes et contribue à leur compétitivité.
Toutefois, son application est soumise à des conditions strictes, tant en termes de seuil de participation que de durée de détention, et nécessite le respect de formalités déclaratives spécifiques. Par ailleurs, les évolutions récentes de la législation fiscale, notamment en matière de lutte contre l’évasion fiscale, imposent une vigilance accrue dans la mise en œuvre de ce régime.
Les entreprises qui appliquent le régime mère-fille s’entourent en général d’experts-comptables et de fiscalistes pour vérifier la conformité de leur structure avec les exigences légales.
Cet article a été rédigé à titre informatif et ne constitue pas un conseil fiscal personnalisé. Pour toute question relative à votre situation particulière, nous vous recommandons de consulter un expert-comptable ou un avocat fiscaliste.
Questions fréquentes
Que se passe-t-il si les titres sont cédés avant deux ans ?
La société mère perd rétroactivement le bénéfice du régime et doit régulariser sa situation fiscale, sauf si la cession résulte d’une opération de restructuration éligible au régime de faveur.
Le régime mère-fille s’applique-t-il aux filiales étrangères ?
Oui, aux filiales établies dans l’UE, et hors UE si une convention fiscale comporte une clause d’assistance administrative et que la filiale est soumise à un impôt équivalent à l’IS.
Comment déclarer le régime mère-fille ?
En déduisant les dividendes exonérés et en réintégrant la quote-part de frais et charges sur le tableau de détermination du résultat fiscal (n°2058-A), en remplissant le tableau des filiales et participations, et en conservant les justificatifs de détention.
- Code général des impôts, article 216 (quote-part de frais et charges de 5 %, taux de 1 % dans un groupe intégré ou assimilé), Légifrance
- BOFiP, BOI-IS-BASE-10-10-10-10 (régime des sociétés mères : conditions de l'article 145 du CGI)
- Conseil constitutionnel, commentaire de la décision n° 2015-520 QPC (origine du régime : article 27 de la loi du 31 juillet 1920, réforme du 12 juillet 1965)
- Directive 90/435/CEE du Conseil du 23 juillet 1990 (régime fiscal commun mères-filiales d'États membres différents), EUR-Lex
- Impôt sur les sociétés : taux normal de 25 % (entreprendre.service-public.gouv.fr)
- Deloitte Société d'Avocats, bilan de la présidence polonaise : la proposition de directive Unshell (ex-ATAD 3) est abandonnée (juin 2025)