Dividende préciputaire : définition, calcul et exemples concrets
Dividende préciputaire : définition, cadre juridique, mentions obligatoires dans les statuts, calcul de la part prioritaire, avantages et mise en place.
L'essentiel en 30 secondes
- Le dividende préciputaire attribue une part prioritaire des bénéfices à des actions de préférence.
- Il doit être prévu expressément par les statuts.
- Le préciput est prélevé avant la répartition du solde entre tous les associés.
- Sa mise en place exige une modification des statuts en assemblée générale extraordinaire.
Les dividendes préciputaires sont un mécanisme de distribution des bénéfices spécifique en droit des sociétés. Ils permettent d’attribuer une part prioritaire des profits à certains associés, souvent en contrepartie d’un risque plus élevé ou d’un investissement plus important.
Définition des dividendes préciputaires
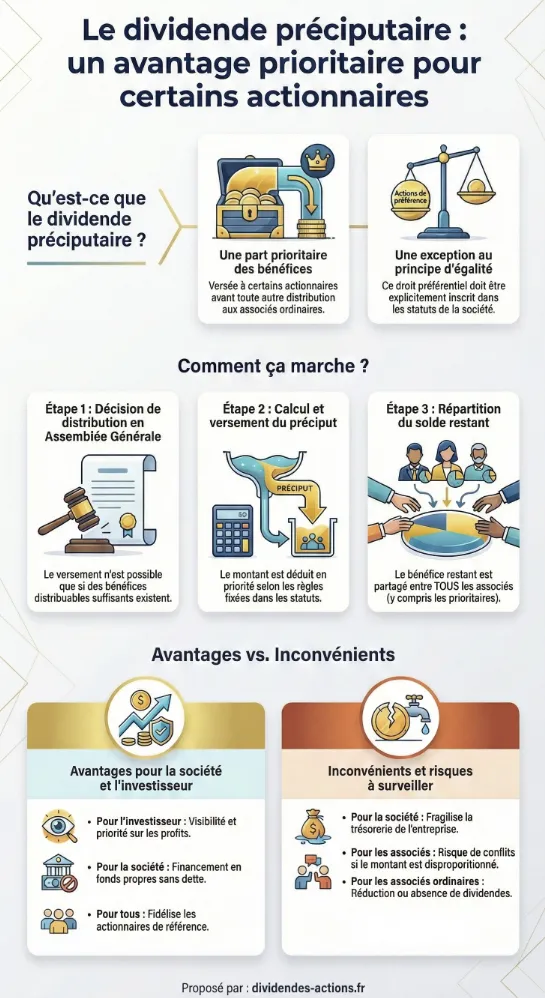
Un dividende préciputaire est une forme de rémunération accordée à une catégorie particulière d’actions, dites actions de préférence ou actions privilégiées. Avant toute autre distribution, les titulaires de ces actions reçoivent un pourcentage prédéfini des bénéfices distribuables. Ce droit préférentiel est inscrit dans les statuts de la société lors de l’émission des actions concernées.
Cette attribution prioritaire se fait au détriment des actionnaires ordinaires, qui ne perçoivent des dividendes qu’une fois le préciput versé. Les dividendes préciputaires constituent donc une exception au principe d’égalité entre associés.
Cadre juridique et conditions d’application
La distribution préciputaire des bénéfices est encadrée par le droit des sociétés. Pour être valable, elle doit respecter plusieurs conditions.
Mentions obligatoires dans les statuts
Les statuts doivent expressément prévoir l’existence d’actions à dividende préciputaire. Ils fixent les modalités d’attribution du préciput :
- son montant, qui peut être forfaitaire ou proportionnel ;
- son assiette de calcul, le plus souvent un pourcentage du bénéfice distribuable ou de la valeur nominale des actions concernées ;
- sa durée (limité dans le temps ou permanent) ;
- les éventuelles conditions suspensives.
Toute modification ultérieure du régime préciputaire doit faire l’objet d’un vote en assemblée générale extraordinaire.
Modalités de calcul et de distribution
Son calcul doit strictement respecter les dispositions statutaires.
Comment le bénéfice est réparti
- Le montant du préciput est déterminé avant l’affectation du bénéfice distribuable.
- Une fois le préciput déduit, le solde du bénéfice est réparti entre tous les associés, y compris les titulaires d’actions privilégiées, proportionnellement à leur participation au capital social.
Le versement du préciput reste conditionné à l’existence de bénéfices distribuables suffisants et à une décision de distribution prise en assemblée générale ordinaire. Un préciput calculé sur le chiffre d’affaires, ou versé quelle que soit la situation de la société, serait irrégulier : le Code de commerce interdit de stipuler un intérêt fixe au profit des associés (article L232-15) et ne permet de distribuer que le bénéfice distribuable (article L232-11).
Avantages et inconvénients des dividendes préciputaires
Ce que le préciput apporte
Pour les investisseurs, les actions à dividende préciputaire offrent une meilleure visibilité et une priorité sur les profits. Elles permettent d’attirer des capitaux en compensant un risque supérieur ou une absence de droit de vote, comme dans les startups ou les entreprises familiales. Elles peuvent aussi servir à fidéliser des actionnaires de référence.
La société y trouve un moyen de financement en fonds propres, alternatif à l’endettement, tout en conservant le contrôle. Le régime fiscal des dividendes préciputaires suit celui des dividendes ordinaires, ouvrant droit sous conditions à une exonération pour les sociétés mères.
Ses limites
Le préciput fragilise cependant la trésorerie et peut créer des conflits entre associés. Si le niveau du préciput est disproportionné par rapport aux capacités financières, il prive les associés ordinaires de dividendes significatifs.
Un plafonnement ou l’attribution de droits de vote multiples aux titulaires d’actions ordinaires peut rééquilibrer le dispositif. Avant d’opter pour le préciput, il convient d’étudier les alternatives :
- émission d’obligations convertibles en actions ;
- attribution d’actions gratuites ;
- conclusion d’un pacte d’actionnaires…
Mise en place et modification du régime préciputaire
L’instauration de dividendes préciputaires peut se faire dès la constitution de la société ou en cours de vie sociale. Elle suppose une modification des statuts, adoptée en assemblée générale extraordinaire à la majorité qualifiée.
Les actions de préférence sont émises soit par augmentation de capital, soit par conversion d’actions ordinaires existantes. Le calendrier et les étapes clés de l’opération (valorisation, négociation avec les investisseurs, formalités légales…) doivent être anticipés.
Une fois émises, leurs caractéristiques ne peuvent plus être modifiées qu’avec l’accord de l’assemblée spéciale des porteurs d’actions privilégiées. Tout projet affectant leurs droits particuliers est soumis à un droit de veto de leur part.
Le régime des actions de préférence continue d’évoluer. La loi du 13 juin 2024 visant à accroître le financement des entreprises et l’attractivité de la France a par exemple permis, lors d’une première introduction en bourse, de créer des actions de préférence à droits de vote multiples, pour une durée limitée à dix ans renouvelable.
Les dividendes préciputaires sont un outil intéressant de gestion et de financement, offrant une souplesse et un potentiel attractif. Leur mise en place se doit d’être réfléchie et adaptée, dans le respect des règles légales et statutaires : l’anticipation et le conseil sont nécessaires pour créer un régime préciputaire sur mesure et éviter les situations de blocage.
Questions fréquentes
Le dividende préciputaire est-il garanti ?
Non, il suppose des bénéfices distribuables suffisants et une décision de distribution en assemblée générale ordinaire.
Comment est imposé un dividende préciputaire ?
Comme un dividende ordinaire.
Peut-on modifier les droits des actions privilégiées ?
Seulement avec l’accord de l’assemblée spéciale de leurs porteurs.
- Code de commerce, article L232-11 : bénéfice distribuable, Légifrance
- Code de commerce, article L232-15 : interdiction de l'intérêt fixe ou intercalaire, Légifrance
- Loi n° 2024-537 du 13 juin 2024 visant à accroître le financement des entreprises et l'attractivité de la France, présentation Dalloz Actualité