ETF S&P 500 Equal Weight vs Capitalisation : Un choix stratégique
ETF S&P 500 Equal Weight ou pondéré par capitalisation : différences, diversification, volatilité, données historiques et quand choisir l'un ou l'autre.
L'essentiel en 30 secondes
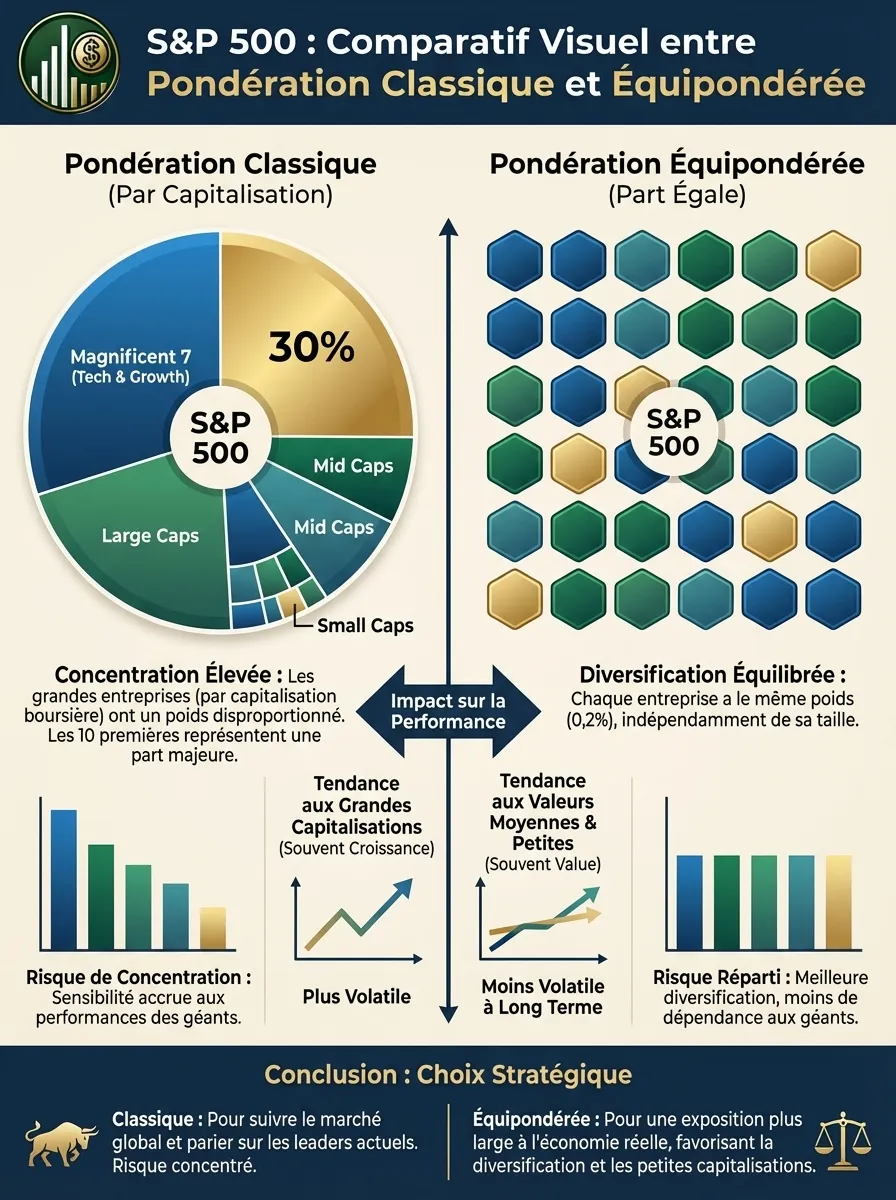
- Diversification structurelle : un ETF Equal Weight alloue environ 0,2 % à chaque titre (1 ÷ 500), contre plus de 7 % pour les deux premières lignes de l’indice classique au 30 septembre 2026 (Nvidia, Apple).
- L’approche limite l’exposition aux « Magnificent Seven » (Apple, Microsoft, Nvidia, etc.), réduisant la volatilité liée au secteur technologique.
- Historiquement, ces indices exploitent les facteurs Fama-French « Size » (taille) et « Value » (valeur), documentés par la recherche académique.
- Le rééquilibrage trimestriel impose une discipline de vente des titres surévalués et d’achat des titres sous-évalués.
Les ETF S&P 500 Equal Weight (équipondérés) offrent une diversification structurellement différente des fonds traditionnels pondérés par capitalisation boursière. En attribuant un poids mathématiquement égal à chaque entreprise, ils réduisent l’influence systémique des géants du marché (les « Mega-Caps ») et favorisent une exposition plus équilibrée aux performances des 500 sociétés.
Cette approche, souvent matérialisée par des produits comme l’ETF Invesco S&P 500 Equal Weight (RSP), vise à capturer la prime de risque des petites capitalisations sur le long terme.
Comprendre l’ETF S&P 500 à pondération par capitalisation
Le S&P 500 standard, suivi par des ETF majeurs comme le Vanguard S&P 500 (VOO) ou le SPDR S&P 500 (SPY), utilise une pondération par capitalisation boursière flottante. Une société avec une valorisation boursière élevée représente une part prépondérante de l’indice.
Concrètement, au 30 septembre 2026, les 10 premières lignes de l’iShares Core S&P 500 représentaient 38,99 % du fonds, dont 8,37 % pour Nvidia et 7,36 % pour Apple, selon BlackRock. Les mouvements de cours de géants comme Nvidia, Apple ou Microsoft dictent donc la tendance.
Si le secteur technologique corrige, l’ensemble de l’ETF subit un impact majeur, masquant potentiellement la bonne santé des secteurs industriels ou des services aux collectivités (Utilities).
Découvrir l’ETF S&P 500 Equal Weight (équipondéré)
L’approche Equal Weight change radicalement la structure du portefeuille. Un ETF répliquant l’indice S&P 500 Equal Weight Index attribue le même poids initial à chacune des 500 entreprises, soit 0,2 % par ligne environ (calcul : 100 % ÷ 500), qu’il s’agisse de Nvidia, première capitalisation de l’indice, ou d’une entreprise du bas du classement.
Cette méthode supprime le biais de taille : les entreprises du « bas de tableau » ont le même impact mathématique sur la performance que les leaders. Le fonds effectue un rééquilibrage trimestriel strict pour revenir à cette pondération de 0,2 %.
Ce mécanisme force le fonds à prendre des bénéfices sur les actions ayant monté et à réinvestir dans celles ayant baissé, créant un biais « Value » (valeur) systématique.
Les différences fondamentales : analyse technique
La distinction entre les deux méthodologies modifie l’exposition sectorielle et le profil de risque. Là où le S&P 500 classique est aujourd’hui très exposé à la technologie et aux services de communication, l’Equal Weight offre une surexposition relative aux secteurs industriels, aux matériaux et à l’immobilier par rapport à l’indice standard.
| Caractéristique | ETF S&P 500 Pondéré par Capitalisation (ex : VOO, SPY) | ETF S&P 500 Equal Weight (ex : RSP) |
|---|---|---|
| Pondération | Proportionnelle à la capitalisation (Momentum) | Fixe (0,2 % par titre) |
| Concentration Top 10 | Très élevée (38,99 % au 30 septembre 2026) | Faible (2,57 % au 30 septembre 2026) |
| Biais sectoriel | Fort biais Technologique / Croissance | Équilibré, biais Industriel / Value |
| Rééquilibrage | Passif (faible rotation) | Actif trimestriel (rotation plus élevée) |
| Frais (TER) | Très faibles (0,07 % pour l’iShares Core S&P 500 UCITS) | Plus élevés (0,15 % pour l’iShares S&P 500 Equal Weight UCITS) |
| Facteur dominant | Momentum (suit les gagnants) | Size & Value (retour à la moyenne) |
Pourquoi l’Equal Weight peut surpasser la capitalisation : le facteur taille
L’argumentaire en faveur de l’Equal Weight repose sur des travaux académiques, notamment le modèle à trois facteurs de Fama et French. Ce modèle postule que, sur le long terme, les actions de petite taille (Small Caps) et les actions de valeur (Value) tendent à surperformer les grandes valeurs de croissance (Large Growth).
En donnant un poids égal aux 500 entreprises, l’ETF Equal Weight réduit drastiquement l’exposition aux « Mega-Caps » pour augmenter celle des « Mid-Caps » (moyennes capitalisations) présentes dans le S&P 500. Historiquement, cela a permis de capter cette prime de taille.
Cependant, cette surperformance n’est pas constante : lors des cycles dominés par les géants de la tech, comme en 2023 avec l’essor de l’IA, l’indice Equal Weight sous-performe nettement l’indice classique (environ 13 % contre 26 % cette année-là, selon les fiches iShares).
La diversification accrue de l’approche équipondérée
La diversification est mesurée par des indicateurs comme l’indice de Herfindahl-Hirschman. Sur ce plan, l’ETF Equal Weight est mathématiquement supérieur.
Dans un S&P 500 pondéré par capitalisation, la performance est asymétrique. En 2022, lors de la correction du marché, l’approche Equal Weight a mieux résisté : l’ETF Invesco S&P 500 Equal Weight (RSP) a perdu 11,6 %, contre 18,1 % pour le S&P 500 classique (performances dividendes réinvestis, selon ETF Trends).
Les géants de la tech chutaient lourdement, tandis que les secteurs de l’énergie et de l’industrie, mieux représentés dans l’Equal Weight, résistaient mieux.
Cette répartition du risque offre une meilleure protection contre les risques idiosyncratiques (liés à une seule entreprise).
Gérer la volatilité avec un ETF Equal Weight
Le rééquilibrage périodique agit comme une stratégie « contrariante ». En vendant systématiquement les actifs qui ont surperformé pour racheter ceux qui ont sous-performé, l’ETF évite de participer pleinement aux bulles spéculatives qui gonflent souvent la capitalisation des plus grandes entreprises.
Il faut cependant nuancer : l’ETF Equal Weight peut afficher une volatilité (écart-type) supérieure à celle du S&P 500 classique. Les entreprises de taille moyenne sont intrinsèquement plus volatiles que les multinationales établies. Le fonds subit donc davantage les secousses lors des récessions économiques, où les investisseurs se réfugient vers la qualité (flight to quality) des bilans solides des Mega-Caps.
Que disent les données historiques ?
Les années récentes montrent l’alternance des deux approches (sources : ETF Trends pour 2022, fiches iShares pour 2023 à 2025) :
- en 2022, l’approche équipondérée a limité la baisse (environ −12 % contre −18 % pour l’indice classique) ;
- en 2023, 2024 et 2025, le S&P 500 classique a repris l’avantage (environ 26 %, 25 % et 17,5 %, contre 13 %, 12 % et 11 % pour l’indice équipondéré), porté par les « Sept Magnifiques ».
Ces performances passées ne préjugent pas des performances futures et doivent être analysées sur des cycles longs (10 ans et plus).
L’un ou l’autre ? Les logiques de chaque approche
Le choix n’est pas binaire : il dépend de la construction du portefeuille global.
L’ETF pondéré par capitalisation (S&P 500 classique) correspond à la logique d’un investisseur qui :
- cherche les frais de gestion (TER) les plus bas ;
- pense que l’innovation technologique et les grandes plateformes continueront de drainer la majorité des profits mondiaux ;
- préfère une stratégie « Momentum », qui laisse courir les gagnants sans les vendre.
L’ETF Equal Weight correspond plutôt à celle d’un investisseur qui :
- craint une bulle sur les valeurs technologiques ou une concentration excessive du marché ;
- veut diversifier un portefeuille déjà très exposé aux GAFAM via d’autres supports ;
- vise une exposition factorielle (Size/Value) et accepte une volatilité différente de l’indice de référence.
Stratégie avancée : certains gestionnaires de patrimoine utilisent une approche « Core-Satellite ». Le S&P 500 classique sert de cœur de portefeuille, et une ligne Equal Weight s’y ajoute pour diversifier le risque de concentration sans renoncer au marché américain.
Ce que change l’approche équipondérée dans un portefeuille
Intégrer un ETF S&P 500 Equal Weight est une décision d’allocation d’actifs. C’est un moyen de corriger la concentration des indices pondérés par capitalisation. En période de forte concentration du marché, une exposition équipondérée réduit la dépendance aux leaders du marché s’ils venaient à corriger brutalement, au prix d’un retard quand ces leaders continuent de monter, comme en 2023-2025.
Disclaimer : Les informations contenues dans cet article sont fournies à titre éducatif et informatif uniquement et ne constituent en aucun cas un conseil en investissement, une offre de vente ou une sollicitation d’achat d’instruments financiers.
Les performances passées ne garantissent pas les performances futures. L’investissement dans des ETF comporte des risques, y compris la perte du capital investi. Avant toute décision d’investissement, il est recommandé de consulter un conseiller financier qualifié et de lire attentivement le Document d’Informations Clés (DIC) du fonds concerné.
Questions fréquentes
Qu’est-ce qu’un ETF Equal Weight ?
C’est un fonds indiciel coté (ETF) qui investit la même somme dans chaque entreprise de l’indice (ex : 0,2 % pour chacune des 500 sociétés du S&P 500), contrairement aux fonds classiques qui investissent plus dans les sociétés les plus chères.
Quels sont les arguments en faveur du S&P 500 Equal Weight ?
Il offre une meilleure diversification sectorielle et réduit le risque lié à la chute d’une seule grosse entreprise. Historiquement, il a bénéficié de la prime de risque des sociétés de taille moyenne (« Size factor »).
Comment fonctionne le rééquilibrage d’un ETF Equal Weight ?
Trimestriellement, le gestionnaire du fonds vend les actions qui ont monté (pour ramener leur poids à 0,2 %) et achète celles qui ont baissé. Cela génère plus de transactions, donc potentiellement plus de frais et d’impôts sur les plus-values internes au fonds (selon la juridiction).
Est-ce qu’un ETF Equal Weight est plus volatil ?
Il peut l’être. Bien qu’il soit moins volatil face aux chocs technologiques spécifiques, il est plus exposé à la volatilité cyclique des entreprises de taille moyenne, souvent plus sensibles aux ralentissements économiques.
Quelles contraintes faut-il accepter ?
De longues périodes de sous-performance face à l’indice phare, comme en 2023-2025, quand les géants de la technologie tiraient le marché. L’approche se juge donc sur un horizon long.
- iShares Core S&P 500 UCITS ETF : fiche au 30 septembre 2026 (10 premières lignes, frais, performances annuelles)
- iShares S&P 500 Equal Weight UCITS ETF : fiche au 30 septembre 2026 (frais, performances annuelles de l’indice)
- iShares S&P 500 Equal Weight UCITS ETF (part couverte en euros) : 10 premières lignes au 30 septembre 2026
- ETF Trends : en 2022, l’ETF équipondéré RSP a perdu 11,6 % contre 18,1 % pour le S&P 500