Dividendes intercalaires : définition, avantages, risques et fiscalité
Dividende intercalaire : comment une société verse un dividende en cours d'exercice, différence avec l'acompte, avantages, risques et fiscalité.
L'essentiel en 30 secondes
- Le « dividende intercalaire » n’est pas une catégorie du droit français : l’article L232-15 du Code de commerce interdit de stipuler un intérêt fixe ou intercalaire au profit des associés.
- L’expression traduit le plus souvent l’anglais interim dividend, un dividende versé en cours d’exercice, dont l’équivalent français est l’acompte sur dividende (article L232-12).
- Une distribution de réserves relève de l’assemblée générale ordinaire (article L232-11), sans assemblée extraordinaire ni formalité notariale.
- En France, ces sommes sont imposées comme des dividendes : PFU de 31,4 % ou, sur option, barème progressif avec abattement de 40 %.
- En Suisse, les dividendes supportent l’impôt anticipé fédéral de 35 %, remboursable en tout ou partie selon la convention fiscale applicable.
Le « dividende intercalaire » n’est pas une catégorie du droit français. Le Code de commerce interdit même, à son article L232-15, de stipuler un intérêt fixe ou intercalaire au profit des associés. L’expression traduit le plus souvent l’anglais interim dividend, un dividende versé en cours d’exercice, avant le dividende final.
Une société française qui veut rémunérer ses actionnaires en dehors du dividende annuel dispose de trois outils : l’acompte sur dividende, la distribution de réserves et le dividende exceptionnel. Cet article les distingue, puis rappelle leur fiscalité.
Ce que dit le droit français
L’article L232-15 du Code de commerce est bref : « Il est interdit de stipuler un intérêt fixe ou intercalaire au profit des associés. » Une clause des statuts qui prévoirait une telle rémunération est réputée non écrite. La seule exception vise le cas où l’État a garanti aux actions un dividende minimal.
Autrement dit, une société ne peut pas promettre à ses associés une rémunération indépendante de ses bénéfices. Toute distribution doit reposer sur des sommes distribuables, au sens de l’article L232-11 : le bénéfice de l’exercice, diminué des pertes antérieures et des mises en réserve obligatoires, augmenté du report bénéficiaire.
Les trois façons de distribuer en dehors du dividende annuel
| Mécanisme | Qui décide | Sur quelles sommes | Texte |
|---|---|---|---|
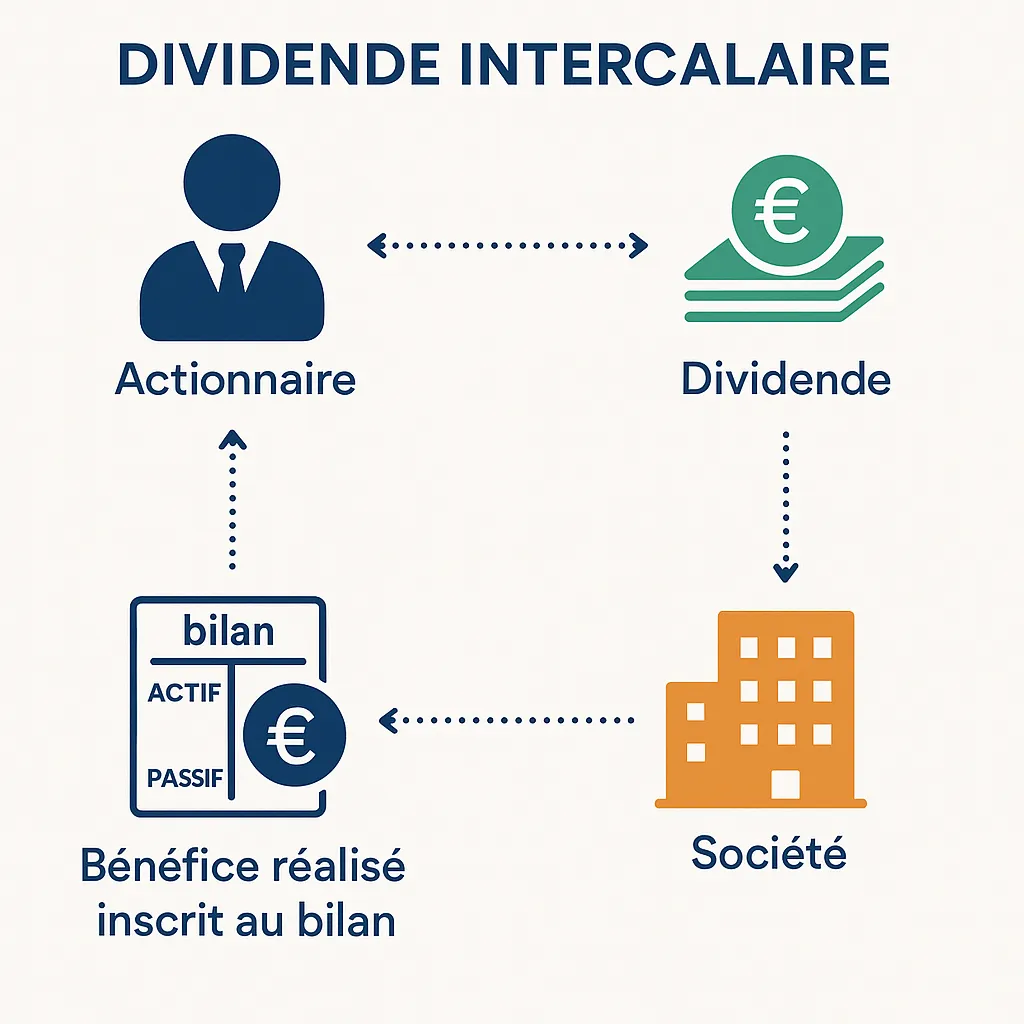
| Acompte sur dividende | L’organe de direction, avant l’approbation des comptes | Bénéfice réalisé depuis la clôture précédente, constaté par un bilan certifié par un commissaire aux comptes | Code de commerce, art. L232-12 |
| Distribution de réserves | L’assemblée générale ordinaire | Réserves dont l’assemblée a la disposition, postes indiqués expressément dans la décision | Code de commerce, art. L232-11 |
| Dividende exceptionnel | L’assemblée générale qui statue sur les comptes | Bénéfice distribuable et, le cas échéant, réserves disponibles | Code de commerce, art. L232-11 et L232-12 |
Le dividende exceptionnel n’est pas une catégorie juridique à part : c’est un dividende d’un montant inhabituel, voté dans les mêmes conditions qu’un dividende ordinaire.
Dans tous les cas, aucune distribution n’est possible si elle fait tomber les capitaux propres en dessous du capital augmenté des réserves que la loi ou les statuts ne permettent pas de distribuer (article L232-11). Une distribution qui ne respecte pas ces règles est un dividende fictif.
Le dividende intercalaire au sens anglo-saxon
Dans les pays anglo-saxons, l’interim dividend désigne un dividende versé en cours d’exercice, avant le final dividend qui suit la clôture des comptes. C’est ce terme que l’on retrouve, traduit, dans certains communiqués de sociétés étrangères.
Son équivalent français est l’acompte sur dividende. Plusieurs grandes sociétés cotées à Paris versent ainsi un ou plusieurs acomptes dans l’année, puis un solde après l’assemblée générale. Pour l’actionnaire, le résultat est le même : des versements étalés sur l’exercice.
Dividende intercalaire vs acompte sur dividende
En France, la question ne se pose donc pas en ces termes : ce que l’on appelle couramment un dividende intercalaire est, juridiquement, un acompte sur dividende. Nous vous renvoyons vers notre guide dédié aux acomptes sur dividendes pour plus d’info.
| Critère | Acompte sur dividende | Distribution de réserves |
|---|---|---|
| Organe décisionnaire | Organe de direction | Assemblée générale ordinaire |
| Moment | En cours d’exercice, avant l’approbation des comptes | Lors d’une assemblée, en général celle qui approuve les comptes |
| Source de financement | Bénéfice de l’exercice en cours, constaté par un bilan certifié | Réserves disponibles |
Intérêt et limites pour les investisseurs
Des versements étalés sur l’année lissent les revenus de l’actionnaire et la trésorerie de l’entreprise, qui évite un décaissement unique après l’assemblée générale.
- Régularité des flux de revenus : recevoir plusieurs versements dans l’année facilite la planification financière personnelle, une qualité recherchée par les investisseurs orientés revenus.
- Risque de surdistribution : une politique trop généreuse peut réduire la capacité d’investissement de l’entreprise et sa marge de manœuvre en période difficile.
- Impact sur les ratios financiers : prélever sur les réserves réduit les capitaux propres, ce qui peut peser sur la solvabilité et la notation de crédit.
Un versement en cours d’année n’est donc un bon signe que s’il repose sur des bénéfices réels et durables.
Implications fiscales
Pour un résident fiscal français, un acompte, un dividende exceptionnel ou une distribution de réserves sont imposés comme des dividendes.
| Pays | Traitement fiscal |
|---|---|
| France | Soumission au prélèvement forfaitaire unique (PFU) de 31,4% (12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux depuis le 1er janvier 2026) ou option pour le barème progressif avec abattement de 40% |
| Suisse | Impôt anticipé fédéral de 35 % sur les dividendes, prélevé par la société distributrice ; un non-résident peut en obtenir le remboursement partiel selon la convention fiscale avec son pays de résidence |
Pour un investisseur qui détient des actions étrangères, le taux de retenue appliqué dans le pays de la société et les modalités de remboursement dépendent de la convention fiscale entre ce pays et la France.
En résumé
Le dividende intercalaire est surtout une traduction : en droit français, l’intérêt intercalaire est interdit, et les versements en cours d’exercice passent par l’acompte sur dividende. Les distributions de réserves, elles, se décident en assemblée générale ordinaire. Avant de compter sur ces versements, vérifiez dans les communiqués de la société de quel mécanisme il s’agit et sur quelles sommes il repose.
Questions fréquentes
Le dividende intercalaire existe-t-il en droit français ?
Non. L’article L232-15 du Code de commerce interdit de stipuler un intérêt fixe ou intercalaire au profit des associés, et toute clause contraire est réputée non écrite. Pour verser de l’argent aux actionnaires en dehors du dividende annuel, une société française passe par un acompte sur dividende, une distribution de réserves votée par l’assemblée générale ordinaire ou un dividende exceptionnel.
Quelle différence avec un acompte sur dividende ?
Le terme « dividende intercalaire » traduit souvent l’anglais interim dividend : un dividende versé en cours d’exercice, avant le dividende final. En France, ce rôle est tenu par l’acompte sur dividende (article L232-12 du Code de commerce), versé avant l’approbation des comptes sur la base d’un bilan certifié par un commissaire aux comptes, et plafonné au bénéfice que ce bilan fait apparaître.
Qui décide une distribution de réserves ?
L’assemblée générale ordinaire. L’article L232-11 du Code de commerce lui permet de distribuer des sommes prélevées sur les réserves dont elle a la disposition, en indiquant expressément les postes concernés. Aucune assemblée extraordinaire ni formalité notariale n’est requise, mais la distribution ne doit pas faire tomber les capitaux propres sous le capital augmenté des réserves non distribuables.
Comment est-il imposé en France ?
Comme un dividende ordinaire : au PFU de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux sur les revenus perçus depuis le 1er janvier 2026), ou sur option globale au barème progressif, avec un abattement de 40 % sur le montant brut. Les prélèvements sociaux restent dus sur la totalité du dividende.
- Code de commerce, article L232-15 (interdiction de l'intérêt fixe ou intercalaire), Légifrance
- Code de commerce, article L232-11 (bénéfice distribuable, distribution de réserves), Légifrance
- Code de commerce, article L232-12 (acomptes sur dividendes), Légifrance
- Code de commerce, articles L225-96 à L225-125 (assemblées d'actionnaires, dont L225-98 sur l'assemblée générale ordinaire), Légifrance
- Administration fédérale des contributions (AFC), impôt anticipé de 35 %